
SMC 订单市场分析(截至2026年11月3日)
SMC(6273.T)最新官方数据止于2026年4–6月季度业绩和7月订单指数;7–9月季报定于2026年11月13日发布。本页区分官方事实、第三方/传闻信息与本人判断。
目录
- 阅读说明
- 一、核心结论
- 二、SMC 全球销售与业绩
- 三、订单指数(SMC 不披露订单金额)
- 四、地区拆分
- 五、中国市场:行业与宏观
- 六、竞争对手对比
- 七、对中国代理商/经销商的影响
- 八、未来几个月展望与判断
- 九、待观察的数据日历(时间均为北京时间)
- 十、来源列表
阅读说明
- ① SMC 财年 4 月开始:本文 FY25 = 2025年4月–2026年3月,FY26 = 2026年4月–2027年3月。
- ② SMC 只披露“订单指数”,不披露订单金额;FY26 资料以 FY25 平均 = 100,FY25 资料以 FY24 = 100,两套基数不可直接比较。
- ③ 7–9月(FY26 2Q)季报尚未发布(11月13日),因此最新官方订单数据是 2026年7月。
- ④ 标注【事实】的来自公司公告/统计局/权威媒体;【传闻/第三方】未经官方确认;【判断】为本人分析。
一、核心结论
- ¥2,709亿 FY26 1Q 销售额(4–6月)同比 +35.4%,单季历史新高
- 138 7月合并订单指数 FY25 平均 = 100
- 159 7月中华圈订单指数 半导体带动,汽车走弱
- ¥967亿 1Q 中华圈销售额约 +58%,占比 36%
事实|全球:订单与销售同步走高
FY26 1Q 销售 ¥2,709.9 亿(+35.4%),营业利润 ¥740 亿(+66.4%),营业利润率 27.3%。7月合并订单指数 138(FY25 均值=100),半导体/电机 175。全年指引 ¥1 万亿销售未上调。
事实|中国是增长主引擎
中华圈 1Q 销售 ¥967 亿,占全球 36%;销售数量同比 +37%。中华圈订单指数 1Q 156、7月 159;半导体上行、汽车下行,机床在 7 月转弱。
事实|竞争对手同样处于上行周期
亚德客 2026年10月营收 NT$35.65 亿(+32%),称接单持续高于出货;CKD 1Q 销售 +35% 并上调全年预测;Festo 2025 年营收 €33.3 亿(−3.7%),但 2026 年半导体/数据中心订单增速超 100%(媒体报道)。
判断|对代理商:需求旺、价格稳、标准品交期总体可控
半导体、锂电、电子相关型号需求最强;中国市场降价基本止住,但未见 2026 年中国统一涨价通知;标准气动件交期大体正常,半导体专用件、冷水机、部分传感器需提前备货。
判断|未来 3–6 个月:高位维持,增速放缓
7–9 月销售大概率在 ¥2,600–2,750 亿区间(市场一致预期 ¥2,654 亿)。订单仍在高位,但 4 月的冲高已回落、10 月中国制造业 PMI 降至 49.3、高基数与 AI 投资放缓风险使增速大概率放缓。
二、SMC 全球销售与业绩
【事实】FY26 1Q(2026年4–6月,2026年8月7日公布):销售 ¥2,709.87 亿(+35.4%)、营业利润 ¥739.86 亿(+66.4%)、经常利润 ¥917.90 亿(+86.9%)、净利润 ¥678.63 亿(+95.9%)。净利润远超市场预期的约 ¥421 亿(日经),已完成全年净利润计划的约 40%。
| 项目 | FY24 实绩 | FY25 实绩 | FY26 1Q 实绩 | FY26 全年指引 |
|---|---|---|---|---|
| 销售额 | 7,921 | 8,425(+6.4%) | 2,710(+35.4%) | 10,000(+18.7%) |
| 营业利润 | 1,902 | 1,906(+0.2%) | 740(+66.4%) | 2,190(+14.9%) |
| 营业利润率 | 24.0% | 22.6% | 27.3% | 21.9% |
| 经常利润 | 2,099 | 2,356 | 918(+86.9%) | 2,390 |
| 净利润 | 1,563 | 1,673(+7.0%) | 679(+95.9%) | 1,700 |
| 美元汇率(平均) | 152.59 | 150.64 | 159.56 | 假设 155 |
| 人民币汇率(平均) | 21.10 | 21.21 | 23.44 | 假设 22.70 |
【事实】1Q 销售同比增长的拆解(较上年同期 ¥2,001 亿):数量 +22.3%,其中中华圈 +¥226 亿(+37%)、其他亚洲 +¥108 亿(+35%)、日本 +¥72 亿(+19%)、欧洲 +¥23 亿(+7%)、北美 +¥13 亿(+5%);价格 +0.1%(日本 +¥12 亿,海外 −¥9 亿);汇率 +12.9%(+¥257 亿,其中人民币 +¥133 亿)。
【判断】这意味着 1Q 增长中约三分之一来自日元贬值,而“价格”几乎没有贡献:海外(包括中国)仍在小幅让价,SMC 的增长主要靠量。全年指引 ¥1 万亿未上调,剩余三个季度只需平均约 ¥2,430 亿/季,明显低于 1Q 的 ¥2,709 亿,指引偏保守。市场一致预期全年约 ¥10,807 亿(finanzen.net,15 位分析师)。
【事实】股价:11月2日收盘 ¥62,710,较 5月14日的 52 周高点 ¥86,800 下跌约 28%;10月6日为 ¥76,000。JPMorgan 10月28日首次覆盖给予“中性”、目标价 ¥74,000,关注资本效率与固定成本。市场对“周期见顶”的担忧明显强于对业绩的担忧。
三、订单指数(SMC 不披露订单金额)
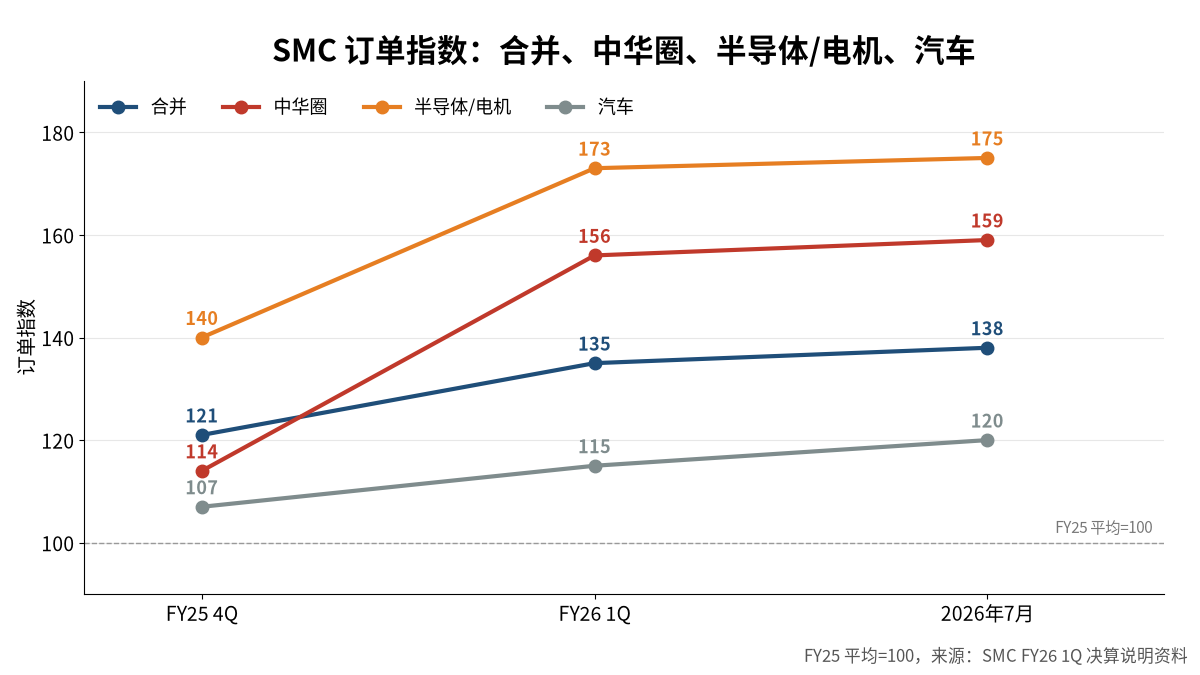
| 行业/地区 | FY25 4Q | FY26 1Q | 2026年7月 | 7月公司评语 |
|---|---|---|---|---|
| 半导体/电机 | 140 | 173 | 175 | 中国增加,其他地区持平 |
| 汽车 | 107 | 115 | 120 | 中国下降,其他地区增加 |
| 机床 | 108 | 119 | 118 | 中国转弱 |
| 食品 | 107 | 110 | 112 | — |
| 医疗 | 102 | 111 | 110 | — |
| 其他 | 114 | 113 | 116 | — |
| 日本 | 128 | 127 | 124 | — |
| 北美 | 121 | 121 | 144 | 半导体高位持平 |
| 欧洲 | 111 | 109 | 105 | — |
| 中华圈 | 114 | 156 | 159 | 半导体增加,汽车减少 |
| 其他亚洲/大洋洲 | 139 | 146 | 138 | — |
| 合并 | 121 | 135 | 138 | — |
【事实】日经(2026年8月7日):中华圈 7 月订单比 FY25 月均高约 60%;半导体/电机订单 4–7 月每个月都比 FY25 平均高 70–80%,往年 7 月的季节性走弱今年没有出现;中国后道(封装测试)半导体设备需求在增长。
【事实】上一套基数(FY24 = 100,2026年5月14日资料):2025年10月合并 104、中华圈 113;FY25 4Q 合并 133、中华圈 129;2026年4月合并 155、中华圈 202、半导体/电机 218。社长表示当时订单水平超过历史最高。
【判断】把 4 月的 FY24 基数指数换算到 FY25 基数(中华圈 202 ÷ 1.13 ≈ 179),可以看到中国订单在 4 月冲高,5–6 月有所回落,7 月稳定在约 159 的高位。也就是说:订单仍处高位,但“加速”阶段大概率已经过去,进入高位平台期。1Q 订单指数 135 高于以日元计的 1Q 销售指数(2,709 ÷ FY25 季均 2,106 ≈ 129),说明订单仍略多于出货,手头积压在增加。
四、地区拆分
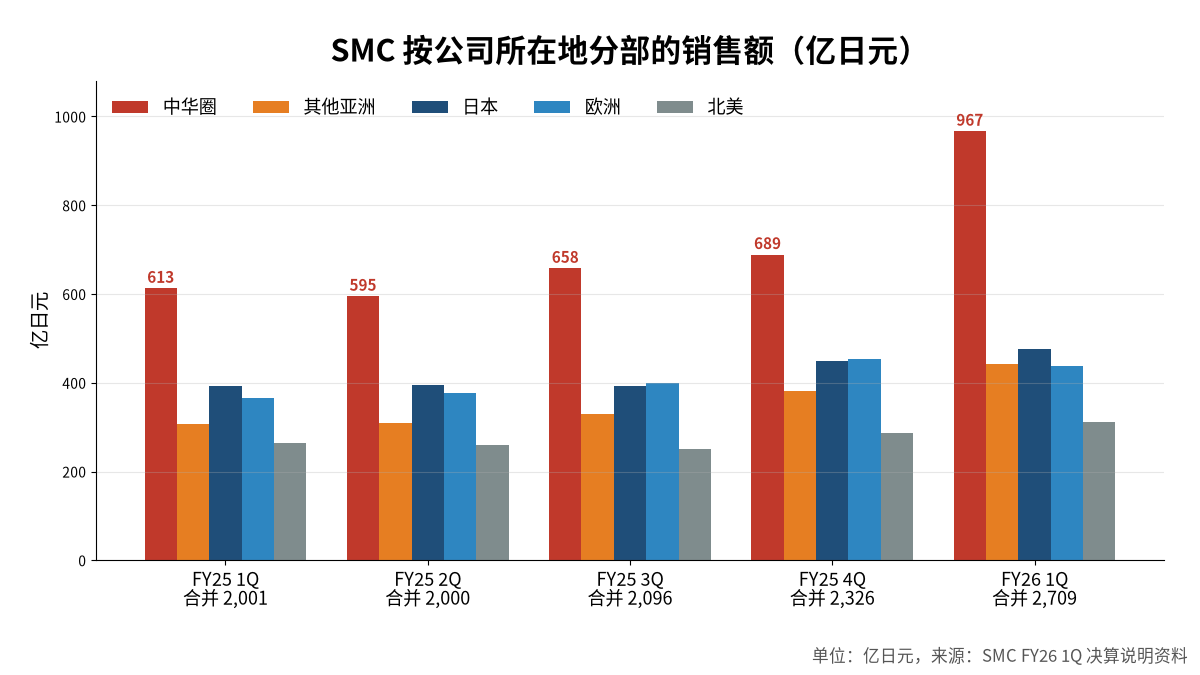
| 地区 | FY25 1Q | FY25 2Q | FY25 3Q | FY25 4Q | FY26 1Q | 同比 | 占比 |
|---|---|---|---|---|---|---|---|
| 合并 | 2,001 | 2,000 | 2,096 | 2,326 | 2,709 | +35.4% | 100% |
| 中华圈 | 613 | 595 | 658 | 689 | 967 | +57.8% | 36% |
| 其他亚洲 | 308 | 310 | 330 | 382 | 443 | +43.8% | 16% |
| 日本 | 392 | 395 | 393 | 448 | 477 | +21.7% | 18% |
| 欧洲 | 365 | 377 | 399 | 454 | 438 | +20.0% | 16% |
| 北美 | 264 | 259 | 251 | 286 | 312 | +18.2% | 12% |
【事实】按客户所在地(决算短信)FY26 1Q 销售:中国 ¥879.1 亿、除中国外的亚洲 ¥540.4 亿、日本 ¥463.2 亿、欧洲 ¥442.9 亿、美国 ¥256.3 亿、其他 ¥128.0 亿。按客户口径中国约占 32%。同比增速为本人按表中数字计算。
【事实】半导体占合并销售的比重由 19% 升至 26%。中华圈 1Q 行业结构:半导体 30%、电机 23%、汽车 19%、机械 10%、医疗 4%、食品 3%、其他 11%。汇率敏感度:人民币每变动 1%,年营业利润约变动 ¥17.4 亿,是所有币种中最大的。
五、中国市场:行业与宏观
【事实·SMC 官方描述】FY26 1Q:中华圈半导体、液晶、二次电池相关设备投资扩大;中国电动车电池需求坚挺;数据中心相关带动日本和中国的机床需求。FY25 全年总结:中国半导体国产化推进,前道和后道需求都在扩大;液晶、白电在补贴政策下稳定增长;EV 及电池设备投资回升;整体国产化加速,与竞争对手的价格竞争仍在持续。2026 年度展望:光伏、储能电池投资回升,北美大客户也在向中国设备商下单;数据中心相关的 PCB 加工设备、传感器和光纤需求增长。
| 指标 | 最新数据 | 对气动需求的含义 |
|---|---|---|
| 制造业 PMI(2026年10月) | 49.3(−0.8) | 整体转弱,新订单指数 49.4 |
| 高技术制造业 PMI(10月) | 51.3 | 半导体/电子仍在扩张 |
| 装备制造业 PMI(10月) | 50.6 | 自动化设备仍在扩张 |
| 规上工业增加值(9月) | +5.5% | 温和 |
| 工业机器人产量(9月) | 96,752 套,+18.9% | 1–9 月 +29.1% |
| 新能源汽车产量(9月) | 187.0 万辆,+16.9% | 汽车总产量 −5.7% |
| 锂离子电池产量(1–9月) | +39.5% | 9 月动力+储能电池 237.8 GWh,+57.3% |
| 集成电路产量(9月) | 543 亿块,+18.4% | 后道封测设备需求 |
| 中国晶圆设备进口(1–9月) | 同比约 −4% | 第三方研报跟踪;前道设备进口未放量 |
| 日本机床对华订单(1–9月) | ¥4,380 亿,+54.7% | 9 月日本机床订单创纪录 |
【事实】中国气动市场规模与份额(观研天下,2026年3月):2024 年市场约 ¥325.5 亿元人民币(+5.0%);SMC 30.7%、亚德客 22.8%、Festo 11.6%,CR3 约 63%;下游汽车 24.7%、电子 23.2%、新能源 5.0%。另有口径为 SMC 33.3%、亚德客 20%、Festo 12.7%(新浪财经,2026年1月)。亚德客在 2026年9月法说会上称自身约 30%、SMC 约 33%。
【事实】出口相关:SMC 1Q 资料提到北美大客户向中国设备商下单(中国造设备出口带动 SMC 在华销售);亚德客海外营收占 3–6%,年增 20–30%,并提到海外电池产能扩张。日本空压机械协会(JFPA)预计 2026 年日本空压设备出货 ¥5,885 亿(+7.6%),其中约 60% 出口(不含中东/油价影响)。
【判断】中国的需求结构正在分化:半导体(尤其后道)、锂电/储能、数据中心相关电子设备强;汽车(燃油车)、机床(7 月起转弱)偏弱。10 月 PMI 回落主要反映传统行业,高技术和装备制造仍在 50 以上,对 SMC 的高端产品影响有限,但对通用型号的价格竞争会加剧。
六、竞争对手对比
| 公司 | 最新期间 | 收入/增速 | 利润率 | 订单信号 | 中国份额 |
|---|---|---|---|---|---|
| SMC(日本) | 2026年4–6月 | ¥2,710 亿,+35.4% | 营业利润率 27.3% | 7月指数 138;中华圈 159 | 30.7%(2024,观研)/约 33% |
| 亚德客 Airtac(台湾/大陆) | 2026年10月;上半年 | 10月 NT$35.65 亿 +32%;上半年 RMB 48.12 亿 +24% | 上半年毛利率 48.9%,营业利润率 34.2% | 接单持续高于出货;4Q 预计环比持平 | 约 30%(公司口径) |
| CKD(日本) | 2026年4–6月 | ¥491 亿,+35% | 营业利润率 16.4% | 半导体指数 140、汽车 94、电池 77;东亚 141 | 未披露 |
| Festo(德国,非上市) | 2025 年全年 | €33.3 亿,−3.7% | 未披露 | 2026 年半导体/数据中心订单增超 100%(媒体) | 11.6%(2024,观研) |
| Parker(美国) | FY26 4Q(截至2026年6月) | — | — | 多元工业订单:北美 +16%、国际 +24%(3个月口径) | — |
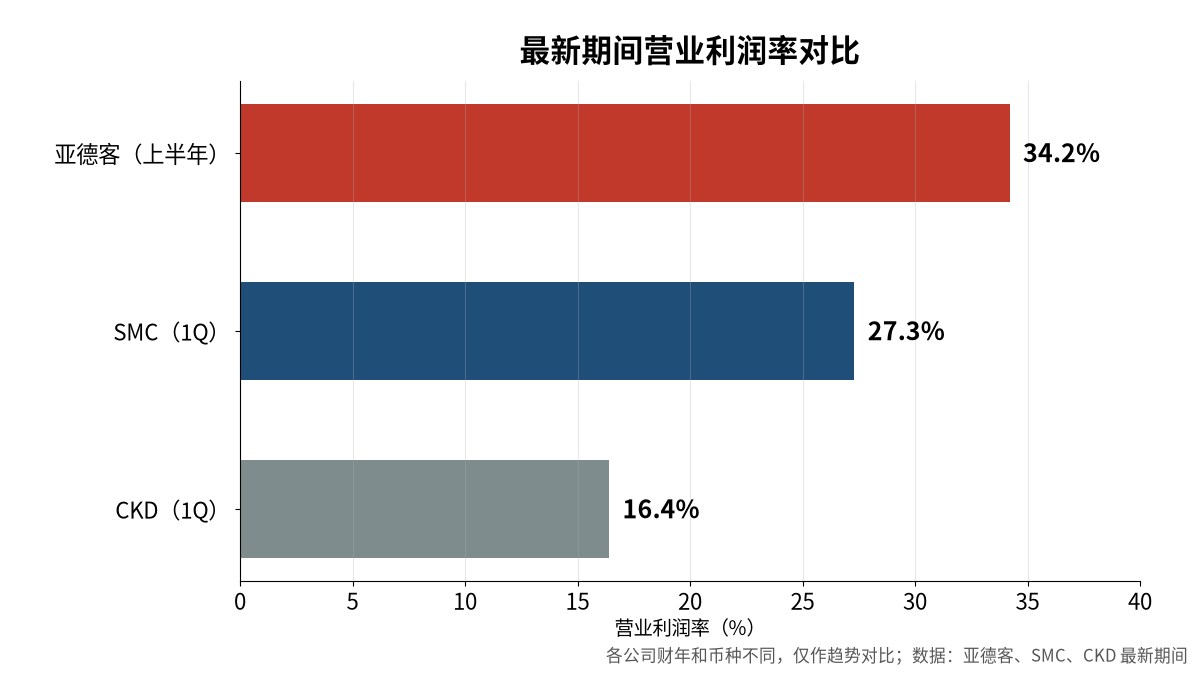
【事实】亚德客:2026 年营收增长目标已由 10–15% 上调至 20% 以上(人民币计);判断本轮气动上行周期从 2025 年初开始、可延续到 2027 年;半导体相关月营收已由约 RMB 500–600 万升至 1,300–1,400 万,2026年4Q 开始试用半导体专用规格,2027 年正式上市;明确表示气动件“不靠降价抢市场”,SMC 与 Festo 是价格领导者。
【事实】Festo:2025 年营收 €33.3 亿(−3.7%),中国、东南亚、韩国、日本小幅下滑;约 70% 的中国销售在济南生产,济南工厂承担约 20% 的全球出口;本土主导产品约占中国销售的 15%,目标 2030 年达 30%;2026年10月 CIIF 发布 VUVX 阀岛。SMC 管理层在 5 月说明会上把 Festo 的裁员视为自己的顺风(第三方纪要)。
【判断】格局上,SMC 在半导体和高端市场的优势在本轮扩大(订单指数领先 CKD),亚德客在中国中端市场持续蚕食份额并开始进入半导体后道,Festo 受欧洲拖累但加速本土化。对卖 SMC 的商城来说,主要竞争压力来自亚德客等国产替代品的价格,以及米思米等平台对 SMC 标准件的直销。
七、对中国代理商/经销商的影响
信息性质:SMC 不公开中国区交期、价格表或畅销型号排名。本节的官方部分来自 SMC 投资者资料;交期和热销型号多为第三方/传闻信息或本人判断,请向 SMC 中国或授权代理商核实。
| 维度 | 官方/权威信息 | 第三方/传闻 | 判断(对代理商) |
|---|---|---|---|
| 交期 | SMC 强调“丰富品类 + 短交期”和分地区备库存;期末库存 ¥5,132 亿,约 5.4 个月销售额;社长称 2022 年断供后已加库存,短期无忧(第三方纪要) | 研报摘要称紧张主要在传感器和冷水机等非气动产品,部分产能利用率超 100%;米思米中国 SMC 约 20 万品项,1 件起订,约 5 天交货 | 标准缸、阀、接头基本正常;半导体专用件、冷水机、部分传感器宜提前 4–8 周下单 |
| 价格 | 日本 2025年6月起全线约 +10%;FY26 1Q 海外价格效应 −¥9 亿;中国 FY25 4Q 降价“几乎停止”(第三方纪要);日经:新项目能拿到合理价格,部分转向低价对手的客户回流 | 未找到 2026 年 SMC 中国统一调价通知;SMC 中国官网仅有 2021 年辟谣声明 | 近期中国大面积涨价可能性低;折扣空间收窄,不宜再预期大幅让价 |
| 渠道政策 | FY26 计划“提高代理店比率并加以利用”,同时三年内全球增加约 2,000–2,400 名直销人员 | 市场上有冒充代理/假货问题(代理商文章) | 授权代理地位更有价值;直销会加强对大客户的覆盖 |
| 行业需求 | 中华圈 1Q:半导体 30%、电机 23%、汽车 19% | — | 半导体、锂电、电子相关产品优先备货 |
【判断·热销型号方向,非官方】以下为根据行业结构推断的需求较强的产品族,仅供备货参考:
- 半导体/洁净:不锈钢及洁净接头(KQG2、10- 洁净系列)、氟树脂接头和管(LQ、TL/TH)、真空发生器与吸盘(ZK2、ZH、ZP3)、静电消除器(IZS)、温控冷水机(HRS、HRR)。
- 锂电/电子设备:薄型和导杆气缸(CQ2/CDQ2、MGP)、滑台和双杆缸(MXQ、CXS)、气爪(MHZ2)、电磁阀/阀岛(SY3000/SY5000、VQ)。
- 通用耗材(复购率高,适合线上商城):一键接头(KQ2)、PU/尼龙管(TU、T)、速度控制阀(AS)、过滤减压阀(AW、AC 组合)、数显压力开关(ZSE20/ISE20、ZSE30A)。
- 汽车相关(燃油车线减少、混动/电池线增加):通用标准缸(CJ2、CM2、MB)需求一般,不宜重仓。
八、未来几个月展望与判断
【事实·前瞻信号】① SMC 7 月订单指数 138,仍高于 1Q 均值 135;② 亚德客 10 月接单持续高于出货,日均出货比 9 月高 7%,预计 4Q 营收与 3Q 持平(好于往年淡季);③ 中国 10 月制造业 PMI 49.3,但高技术 51.3、装备 50.6;④ 日本机床 9 月订单 ¥2,232 亿(+60%)创纪录,但协会会长提醒 AI/数据中心/半导体需求可能出现暂停;⑤ 分析师一致预期 SMC 2Q 销售约 ¥2,654 亿(+32.7%)。
| 情景 | 2026年7–9月销售 | 10–12月订单走向 | 触发条件 |
|---|---|---|---|
| 基准(约 60%) | ¥2,600–2,750 亿 | 合并指数 125–140,高位横盘 | 中国半导体后道与锂电投资持续,汽车、机床偏弱 |
| 乐观(约 20%) | 超过 ¥2,750 亿 | 指数超过 140,SMC 上调全年指引 | AI/数据中心投资再加速,日元继续偏弱 |
| 悲观(约 20%) | 低于 ¥2,600 亿 | 指数回落至 120 以下 | 半导体投资暂停、中国 PMI 持续低于 50、人民币走弱 |
【判断】基准情景下,SMC 订单在 2026年4Q(自然年)维持高位但同比增速从 30% 以上逐步放缓至 10–20%:一方面 2025 年下半年基数开始抬高,另一方面 4 月的中国订单高点已经过去。中国市场仍是最大变量:半导体(特别是封测)和储能/锂电是支撑,燃油车和机床是拖累;国产替代与价格竞争不会消失,但 SMC 在高端产品上的定价能力在增强。
【判断·对代理商/商城的操作建议】① 未来 2–3 个月按“半导体/锂电/电子 + 通用耗材”方向备货,汽车相关标准缸控制库存;② 不必为“涨价”囤货,但也别期待新增折扣;③ 对冷水机、洁净件、传感器给客户报交期时预留余量;④ 线上商城与米思米的价格(1 件起订、最高 25% 批量折扣)直接对标,要靠现货、技术选型和替换型号服务取胜;⑤ 11 月 13 日 SMC 季报若下调中国订单指数,应立即收紧库存。
九、待观察的数据日历(时间均为北京时间)
| 日期 | 事件 | 看点 |
|---|---|---|
| 11月5日 | Parker FY27 1Q 业绩 | 全球多元工业订单是否延续增长 |
| 11月13日 | SMC FY26 2Q(7–9月)业绩 | 8–10 月订单指数、中华圈指数、是否上调 ¥1 万亿指引 |
| 11月13日 | CKD 2Q 业绩 | 半导体指数与中国订单 |
| 11月中旬 | 国家统计局 10 月工业数据;日本机床协会 10 月订单 | 工业机器人、锂电、集成电路产量;对华机床订单 |
| 11月30日 | 中国 11 月 PMI | 新订单指数能否回到 50 以上 |
| 12月10日前 | 亚德客 11 月营收 | 接单是否仍高于出货 |
已发布:亚德客 10 月营收已于 11 月 3 日公布(NT$35.65 亿,+32%),已纳入本报告。
十、来源列表
本文引用的资料来源(按文中出现的名称列出):
- SMC 决算短信、FY26 1Q 决算说明资料(2026年8月7日)及 2026年5月14日资料
- 日经(2026年8月7日等)
- finanzen.net(分析师一致预期)
- 国家统计局(PMI 与工业生产数据)
- 观研天下(2026年3月)
- 新浪财经(2026年1月)
- 亚德客月营收公告与 2026年9月法说会
- CKD 业绩资料
- 日本空压机械协会(JFPA)
- 日本机床协会

